La Cina vende, l’Europa arretra: chi sta pagando il prezzo del nuovo commercio mondiale?
Le merci cinesi conquistano quote crescenti del mercato europeo, mentre Bruxelles cerca un equilibrio tra prezzi convenienti, tutela dell'industria e rapporti con Pechino. Ma dietro un prodotto che costa meno si nasconde una domanda molto più grande: quale futuro vogliamo per l'economia europea?
di Marco Fancelli11 min di lettura
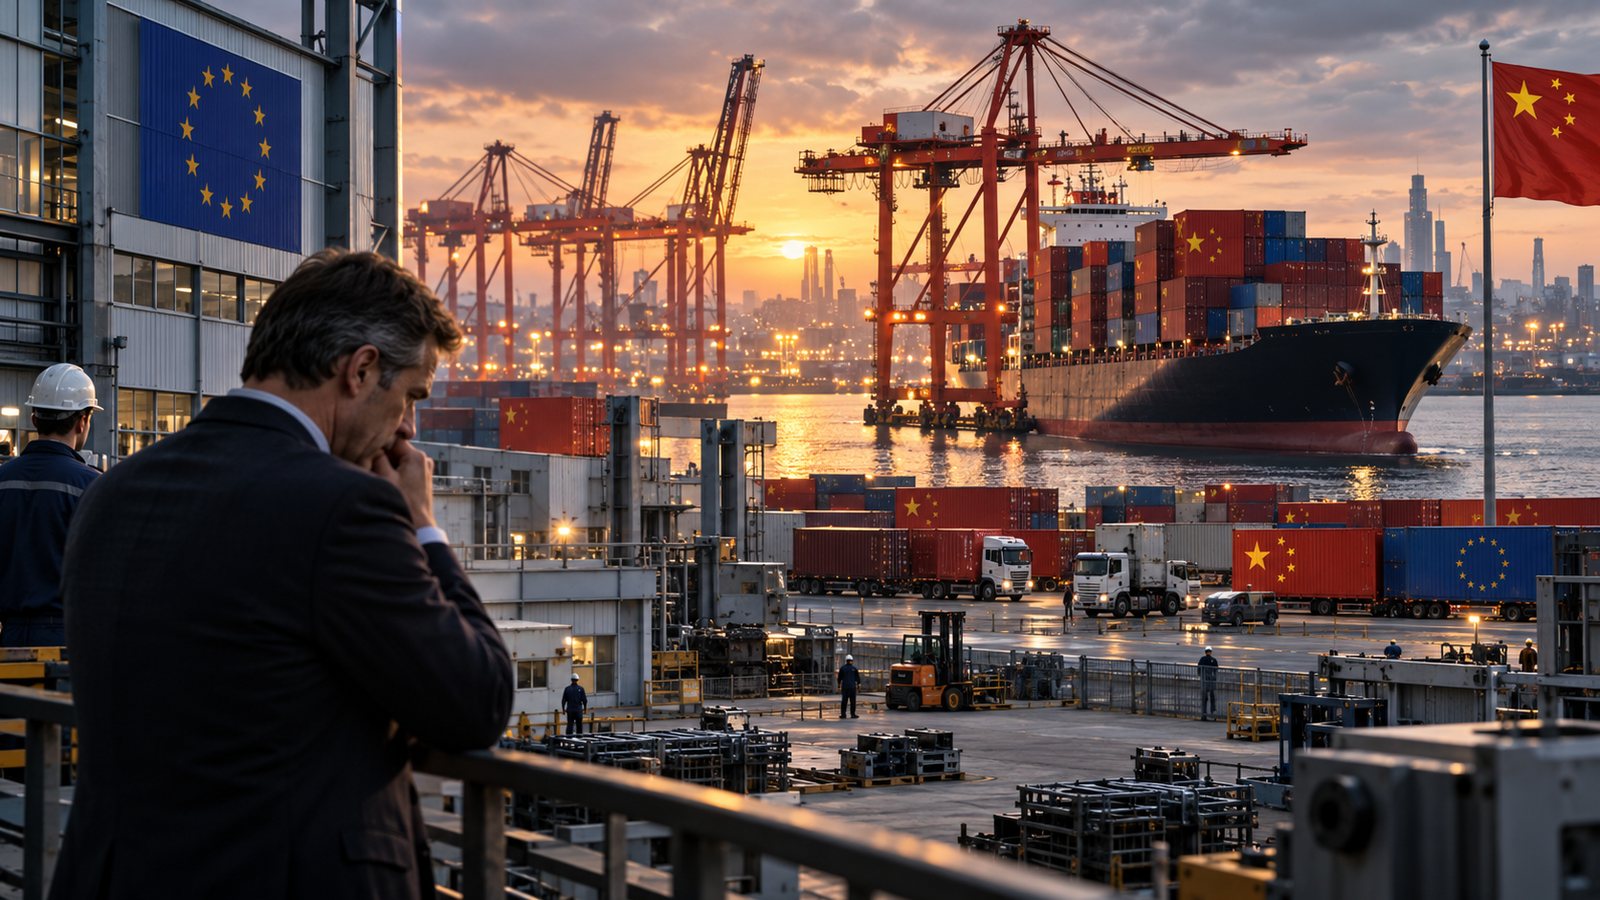
Camminando per le strade delle nostre città, entrando in un negozio di abbigliamento, di elettronica o semplicemente osservando gli scaffali di un grande supermercato, è sempre più difficile non imbattersi in prodotti fabbricati in Cina.
Vestiti, giocattoli, piccoli elettrodomestici, accessori, componenti elettronici, utensili, apparecchiature industriali. La presenza cinese nell’economia europea non è certamente una novità. Ma ciò che sta accadendo oggi ha dimensioni e conseguenze che meritano una riflessione più approfondita.
Per il consumatore, almeno apparentemente, il vantaggio è evidente: prodotti spesso più economici e una scelta sempre più ampia.
Per chi produce in Europa, invece, la situazione è molto diversa.
Dietro ogni prodotto importato esiste una filiera industriale, un sistema di trasporti, una politica economica e, soprattutto, una competizione tra Paesi che non sempre avviene alle stesse condizioni.
Il punto non è stabilire se acquistare un prodotto cinese sia giusto o sbagliato. La questione è capire cosa accade quando un’economia importa sempre più beni dall’estero mentre una parte della propria capacità produttiva fatica a rimanere competitiva.
Ed è proprio questa la domanda che l’Unione europea ha ricominciato a porsi con crescente preoccupazione.
Il 23 ottobre, durante una riunione dei ministri europei responsabili del commercio a Dublino, è emersa la volontà di intensificare il confronto con Pechino per affrontare lo squilibrio commerciale tra le due economie. Dopo le discussioni sulle automobili ibride, Bruxelles sta valutando la possibilità di estendere il dialogo e gli eventuali strumenti di difesa commerciale anche ad altri comparti, tra cui chimica, macchinari e prodotti farmaceutici.
Non si tratta ancora di una chiusura generalizzata del mercato europeo alle merci cinesi. È piuttosto il riconoscimento di un problema che, negli ultimi anni, è diventato sempre più difficile ignorare.
I numeri aiutano a comprenderne le dimensioni.
Secondo la Commissione europea, nel 2025 l’Unione ha importato dalla Cina merci per circa 559,5 miliardi di euro, esportandone verso il mercato cinese per circa 199,5 miliardi.
La differenza è un disavanzo commerciale di circa 359,9 miliardi di euro.
Significa che, nell’arco di un anno, il valore delle merci acquistate dall’Europa in Cina ha superato quello delle merci vendute nella direzione opposta di quasi 360 miliardi.
Parliamo di una differenza media vicina a un miliardo di euro al giorno.
E nel 2026 la pressione non sembra essersi attenuata.
Secondo i dati Eurostat, nel secondo trimestre di quest’anno il disavanzo europeo nei confronti della Cina ha raggiunto circa 103 miliardi di euro, il livello trimestrale più elevato dalla seconda metà del 2022.
Le ultime analisi riportate da Reuters indicano che il disavanzo dell’intero 2026 potrebbe superare i 400 miliardi di euro. Si tratta, naturalmente, di una proiezione e non di un dato definitivo.
Ma anche senza fermarci alle previsioni, emerge una tendenza precisa: l’economia europea acquista dalla Cina molto più di quanto riesca a venderle.
Bisogna però evitare una semplificazione.
Un deficit commerciale non significa automaticamente che un Paese stia perdendo ricchezza o che ogni importazione rappresenti un danno. Le importazioni consentono alle imprese di acquistare componenti a prezzi competitivi e alle famiglie di accedere a prodotti che altrimenti potrebbero costare di più.
Inoltre, una parte significativa delle merci importate dalla Cina non arriva direttamente sugli scaffali dei negozi, ma entra nei processi produttivi delle aziende europee.
Computer, macchinari, componenti elettrici, strumenti industriali e materiali intermedi permettono a molte imprese di lavorare, produrre e competere.
Il problema nasce quando questa interdipendenza diventa uno squilibrio strutturale e quando interi settori industriali iniziano a perdere la capacità di sostenere la concorrenza.
È qui che il commercio smette di essere soltanto una questione di prezzi e diventa una questione di politica industriale.
Per molti anni l’Europa ha costruito una parte della propria strategia economica sull’apertura dei mercati, sulla specializzazione produttiva e sulla convinzione che la globalizzazione avrebbe favorito una distribuzione sempre più efficiente delle attività industriali.
La Cina ha seguito una strada differente.
Pechino ha utilizzato investimenti pubblici, politiche industriali, infrastrutture, formazione tecnica e sostegno ai settori considerati strategici per costruire una capacità manifatturiera di dimensioni straordinarie.
Non significa che il successo cinese dipenda esclusivamente dagli aiuti pubblici. Sarebbe ingiusto ignorare i progressi compiuti in termini di produttività, innovazione, logistica e competenze industriali.
Oggi molte aziende cinesi non si limitano più a realizzare prodotti economici per conto di marchi occidentali. Progettano tecnologie, sviluppano brevetti, costruiscono automobili, competono nei semiconduttori, producono batterie e partecipano alla trasformazione energetica mondiale.
È una realtà che l’Europa deve riconoscere se vuole elaborare una risposta credibile.
Perché non si può affrontare la competizione internazionale partendo dal presupposto che il concorrente vinca soltanto perché vende a prezzi inferiori.
Occorre capire anche perché riesca a produrre più velocemente, in quantità maggiori e, in alcuni comparti, con tecnologie sempre più avanzate.
La questione diventa ancora più delicata quando ci spostiamo dall’industria al commercio al dettaglio.
Un piccolo commerciante europeo sostiene affitto, personale, contributi, imposte, utenze, costi amministrativi e tutte le altre spese necessarie per mantenere aperta un’attività.
Quando entra in concorrenza con grandi piattaforme internazionali capaci di muovere enormi quantità di prodotti, sfruttare economie di scala e organizzare la distribuzione su mercati molto estesi, la differenza non riguarda soltanto il prezzo finale.
Riguarda il modello economico che si trova dietro quel prezzo.
Naturalmente anche molte imprese europee operano attraverso piattaforme digitali e filiere globali. Ma per una piccola attività commerciale, che acquista quantità limitate e dispone di margini ridotti, competere esclusivamente sul prezzo può diventare impossibile.
Il consumatore vede un prodotto che costa meno.
Il negoziante vede un margine che si riduce.
L’industria europea può vedere una parte della domanda spostarsi verso fornitori esteri.
E lo Stato, nel lungo periodo, deve interrogarsi sulle conseguenze per occupazione, investimenti, capacità produttiva e gettito fiscale.
Questo non significa che ogni acquisto di un prodotto cinese provochi la chiusura di una fabbrica europea. I processi economici sono molto più complessi e dipendono anche dalla produttività interna, dal costo dell’energia, dalla qualità dei prodotti, dalla domanda e dalle scelte delle imprese.
Ma ignorare il problema della competitività sarebbe altrettanto sbagliato.
Pensiamo alla Germania, che per decenni ha rappresentato il cuore industriale del continente.
Il suo modello economico si è sviluppato grazie a una forte capacità esportatrice, all’automobile, alla chimica, alla meccanica avanzata e a una rete di imprese specializzate.
Oggi molti di questi settori devono confrontarsi contemporaneamente con costi energetici elevati, nuovi concorrenti internazionali e una trasformazione tecnologica che richiede investimenti enormi.
Il settore automobilistico è probabilmente uno degli esempi più evidenti.
La Cina non è più soltanto un importante mercato di destinazione per le vetture europee. È diventata anche un grande produttore di automobili e componenti tecnologicamente avanzati, con una presenza crescente sui mercati internazionali.
La concorrenza si estende quindi dal prezzo alla qualità, dalle batterie al software, dalla capacità produttiva alla disponibilità di materie prime.
E mentre l’Europa cerca di difendere una parte della propria industria, le imprese devono continuare a vendere e produrre in un mercato globale che non può essere semplicemente diviso in blocchi separati.
È questa la contraddizione più difficile da risolvere.
Se Bruxelles imponesse barriere commerciali troppo elevate, una parte delle aziende europee potrebbe beneficiare di una minore pressione concorrenziale. Ma aumenterebbero anche i costi per le imprese che utilizzano componenti cinesi, mentre i consumatori rischierebbero di pagare di più determinati prodotti.
Se invece l’Europa lasciasse crescere gli squilibri senza intervenire, alcuni comparti industriali potrebbero subire ulteriori difficoltà e nuove perdite di competitività.
Nessuna delle due strade è priva di conseguenze.
Ed è per questo che il confronto diplomatico avviato con Pechino assume un’importanza particolare.
La posizione europea punta a ottenere condizioni commerciali più equilibrate attraverso il dialogo, mantenendo al tempo stesso la possibilità di ricorrere agli strumenti previsti dalle regole internazionali contro pratiche sleali o distorsive.
Ma la questione non può essere risolta soltanto con dazi, indagini antidumping e restrizioni alle importazioni.
La vera sfida riguarda ciò che l’Europa è ancora capace di produrre.
In un mondo nel quale Stati Uniti e Cina utilizzano la politica industriale come strumento di competizione strategica, il continente europeo rischia di trovarsi in una posizione difficile se non riesce a investire con continuità in innovazione, energia, infrastrutture e formazione.
Un’industria non diventa competitiva soltanto perché si impedisce l’ingresso di un prodotto straniero.
Diventa competitiva quando dispone delle condizioni per produrre meglio, innovare e raggiungere nuovi mercati.
Questo vale anche per l’Italia.
Il nostro Paese possiede ancora competenze industriali importanti, una manifattura specializzata, capacità artigianali riconosciute e aziende che occupano posizioni rilevanti in numerose filiere internazionali.
Ma dispone anche di un sistema produttivo composto da moltissime piccole e medie imprese, spesso meno attrezzate per sostenere investimenti tecnologici di grande dimensione e affrontare mercati globali sempre più competitivi.
Per queste imprese il costo dell’energia, l’accesso al credito, la burocrazia e la disponibilità di personale qualificato possono diventare determinanti quanto la concorrenza delle importazioni.
Non possiamo chiedere a un’impresa europea di competere con il resto del mondo e, contemporaneamente, ignorare le condizioni nelle quali è costretta a lavorare.
C’è poi un’altra questione, forse ancora più importante, che riguarda l’indipendenza economica.
La pandemia e le crisi geopolitiche degli ultimi anni hanno mostrato quanto possa essere rischioso dipendere eccessivamente da un numero limitato di Paesi per componenti, materiali e tecnologie strategiche.
L’efficienza economica delle catene globali di produzione ha permesso per decenni di ridurre molti costi.
Ma la riduzione dei costi non è l’unico criterio attraverso il quale giudicare la solidità di un sistema produttivo.
Anche la capacità di continuare a produrre durante una crisi ha un valore.
E alcune dipendenze possono rivelarsi particolarmente problematiche proprio quando i rapporti internazionali diventano più tesi.
Questo non significa che l’Europa debba smettere di commerciare con la Cina.
Al contrario, le due economie sono profondamente interconnesse e traggono benefici importanti dai rispettivi scambi.
Pechino ha bisogno di mercati di sbocco, tecnologie e rapporti economici stabili. L’Europa ha bisogno di componenti, materie prime lavorate, prodotti industriali e accesso a uno dei più grandi mercati del mondo.
Una rottura commerciale generalizzata potrebbe provocare conseguenze pesanti per entrambe.
La sfida, quindi, non è scegliere tra apertura totale e chiusura dei mercati.
È costruire un rapporto nel quale la concorrenza rimanga possibile senza trasformarsi in una dipendenza incontrollata.
Personalmente ritengo che il dibattito europeo sia arrivato con un certo ritardo a riconoscere l’importanza strategica dell’industria.
Per troppo tempo abbiamo considerato la possibilità di acquistare un prodotto a un prezzo inferiore come un vantaggio sufficiente a giustificare quasi ogni trasformazione delle filiere produttive.
Ma il prezzo non racconta tutto.
Non racconta sempre dove viene generato il valore aggiunto, quali posti di lavoro vengono creati, quali competenze si sviluppano e quanto una società diventi vulnerabile quando perde la capacità di realizzare beni essenziali.
Allo stesso tempo, sarebbe sbagliato trasformare la Cina nel capro espiatorio di tutte le difficoltà europee.
Una parte dei nostri problemi dipende da scelte interne, investimenti insufficienti, frammentazione del mercato, lentezza decisionale e costi che rendono più complesso produrre e innovare.
Attribuire ogni responsabilità alla concorrenza cinese significherebbe evitare di affrontare questi limiti.
L’Europa deve quindi imparare a distinguere tra ciò che va difeso attraverso regole commerciali corrette e ciò che deve essere migliorato attraverso una propria politica economica.
Perché la competitività non si recupera soltanto proteggendo il passato.
Si recupera soprattutto costruendo le condizioni per il futuro.
La Cina continuerà a produrre, esportare e investire nella propria capacità industriale. Gli Stati Uniti continueranno a utilizzare commercio, tecnologia e sicurezza economica come strumenti di potenza.
L’Europa dovrà decidere quale ruolo vuole occupare in questo nuovo equilibrio.
Può limitarsi a essere uno dei principali mercati di consumo del mondo, oppure può cercare di conservare e rafforzare la propria capacità di produrre, innovare ed esportare.
Ed è qui che ritorniamo al nostro punto di partenza, a quel prodotto che troviamo sugli scaffali di un negozio e che costa qualche euro meno rispetto a un’alternativa europea.
Per il consumatore il risparmio è immediato e reale. Non va negato.
Ma quando allarghiamo lo sguardo all’intera economia, dobbiamo considerare anche il prezzo della perdita di competenze, investimenti e capacità industriale, laddove questa si verifichi.
Il vero obiettivo non dovrebbe essere costringere gli europei a pagare di più per qualsiasi prodotto.
Dovrebbe essere costruire un’Europa capace di offrire prodotti competitivi, innovativi e di qualità, senza dipendere eccessivamente dalle scelte industriali degli altri.
Perché il problema non è che la Cina riesca a vendere così tanto.
Il problema è capire perché l’Europa, pur disponendo di risorse, tecnologie e competenze straordinarie, faccia sempre più fatica a sostenere quella competizione.
Ed è una domanda alla quale non basterà rispondere con nuovi dazi o con l’ennesimo vertice diplomatico.
Serviranno investimenti, decisioni industriali e soprattutto una visione economica di lungo periodo.
Altrimenti rischiamo di scoprire, tra qualche anno, che il prezzo più alto non era quello indicato sull’etichetta di un prodotto, ma quello pagato per aver progressivamente rinunciato a una parte della nostra capacità di produrlo.
Fonti e dati
| Indicatore | Dato | Fonte |
|---|---|---|
| Importazioni UE dalla Cina, 2025 | 559,5 miliardi € | Commissione europea |
| Esportazioni UE verso la Cina, 2025 | 199,5 miliardi € | Commissione europea |
| Deficit commerciale 2025 | 359,9 miliardi € | Commissione europea |
| Deficit del secondo trimestre 2026 | 103 miliardi € | Eurostat |
| Deficit 2026 | Possibile superamento di 400 miliardi € | Stima riportata da Reuters, non consuntivo |
Nota sulle cifre: Eurostat e altre pubblicazioni istituzionali riportano valori leggermente diversi per il 2025 a seconda dell’estrazione e del criterio statistico. Per evitare incongruenze, all’interno dell’articolo è stata mantenuta la stessa serie della Commissione europea. I dati 2025 e del secondo trimestre 2026 sono consuntivi; il valore per l’intero 2026 è una proiezione.
I contenuti di questo sito hanno finalità informativa e divulgativa: non costituiscono consulenza finanziaria, sollecitazione al risparmio o raccomandazione personalizzata di investimento.

Marco Fancelli
Imprenditore e autore di saggi di economia. Ogni giorno analizza mercati, materie prime e geopolitica con un linguaggio chiaro, per chi vuole capire cosa muove l’economia.