Chiusura Ore 22:15 | 2 novembre 2026 — Milano +0,86%, crolla il petrolio
Europa in rialzo con Milano a +0,86% mentre il petrolio crolla sui negoziati Usa-Iran; Wall Street divisa, Nasdaq in calo e AMD -8,14%.
di Marco Fancelli3 min di lettura
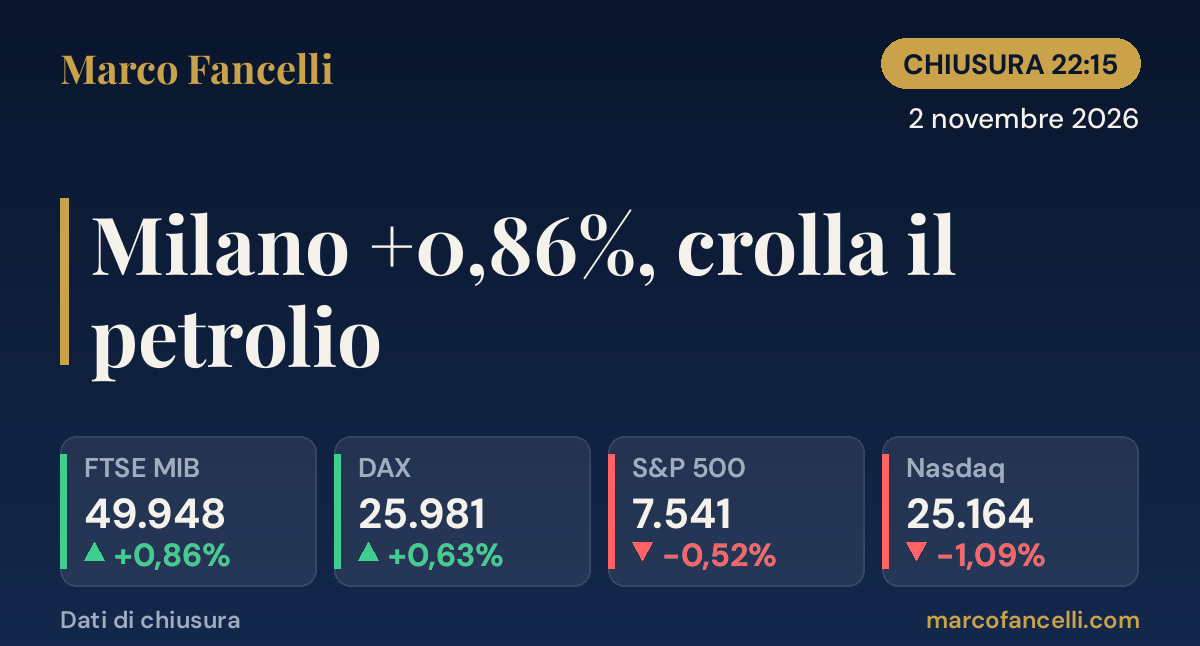
Giornata positiva per l’Europa, con Milano a +0,86% e Parigi a +1,07%, spinte dal crollo del petrolio sui negoziati Usa-Iran. A Wall Street chiusura divisa: Dow Jones in rialzo, Nasdaq in flessione dell’1,09% e S&P 500 in calo dello 0,52%.
Chiusura Borse Europee
Il FTSE MIB chiude a 49.947,94 punti (+0,86%), vicino alla soglia dei 50mila. Bene anche il DAX a 25.981,09 (+0,63%) e il CAC 40 a 8.047,69 (+1,07%), il migliore tra i principali listini del continente. Più prudente il FTSE 100, a 10.761,33 (+0,23%). Sul fronte obbligazionario, lo spread Btp-Bund chiude in calo di quasi 6 punti, a quota 113.
Chiusura Wall Street
Seduta a due velocità oltreoceano. Il Dow Jones termina a 51.983,98 punti (+0,41%), mentre l’S&P 500 cede lo 0,52% a 7.541,40 e il Nasdaq perde l’1,09% a 25.164,32. Il bilancio premia i titoli più tradizionali e penalizza la tecnologia.
I Protagonisti di Oggi
Piazza Affari: in testa Moncler a 44,80 euro (+3,82%) e STMicroelectronics a 43,22 (+3,26%). In coda i titoli energetici, in linea con il calo del greggio: ENI a 26,51 (-2,63%) e Tenaris a 26,40 (-1,82%).
Wall Street: tra i migliori Visa a 425,51 dollari (+2,77%) e Berkshire Hathaway a 556,11 (+2,36%). Male AMD, a 466,84 (-8,14%), che pesa sul comparto tecnologico, ed ExxonMobil a 179,75 (-3,89%), penalizzata come ENI dal ribasso del petrolio.
Dati Macro del Giorno
Il calendario era dominato dall’ISM Manufacturing PMI statunitense, atteso a 54,5, e dalle decisioni della Reserve Bank of Australia, con il Cash Rate atteso al 4,85%, accompagnato da Monetary Policy Statement e conferenza stampa. Al momento non abbiamo i valori effettivi, quindi preferiamo non commentarli. Sul fronte valutario, l’EUR/USD sale a 1,12 (+0,26%).
Notizie Importanti
Sul fronte societario italiano, Leonardo Maria Del Vecchio rilancia sulla partita Delfin con un finanziamento da 22 miliardi di Citi per rilevare le quote, ma arriva il no di quattro soci. Resta in salita anche il dossier Electrolux: al Mimit la trattativa va avanti a oltranza, ma l’accordo è ancora lontano. Nel mondo dell’intelligenza artificiale, i ricavi trimestrali di Anthropic volano a 17 miliardi, a fronte di 23 miliardi di perdite. Nell’auto, infine, Byd accelera in Italia e a ottobre è settima tra i marchi.
La Riflessione
Il tema della giornata è il petrolio. Le agenzie parlano di un calo oltre il 7% a New York e di un gas in flessione del 10% sui negoziati Usa-Iran. Il dato di mercato che abbiamo a fine seduta, il WTI a 95,92 dollari, segna invece -4,82%, quindi conviene attendere conferme sul valore definitivo. In ogni caso, meno tensione sull’energia ha aiutato le borse europee, che sono importatrici nette, e ha contribuito al calo dello spread. Allo stesso tempo ha colpito i petroliferi, da ENI a Exxon. L’oro, in rialzo dell’1,19% a 3.956,70 dollari, ricorda che la cautela non è sparita. Wall Street, invece, sconta la debolezza della tecnologia, con il Nasdaq in calo e il tonfo di AMD, mentre Bitcoin cede l’1,94% a 76.708,56. Dopo gli ultimi giorni volatili, il filo conduttore è la rotazione verso settori meno legati alla tecnologia.
Leggi anche
- Ore 10 | 2 novembre 2026 — Milano sale, Shanghai vola
- Ore 10 | 31 ottobre 2026 — Oro -2,6%, Milano in calo, Londra regge
- Chiusura Ore 22:15 | 30 ottobre 2026 — Nasdaq -2,87%, Milano -1,05%, crolla Amplifon
- Ore 10 | 30 ottobre 2026 — Milano a -0,85%, Londra in rialzo
Archivio completo: tutte le analisi dei mercati e le analisi mensili.
I contenuti di questo sito hanno finalità informativa e divulgativa: non costituiscono consulenza finanziaria, sollecitazione al risparmio o raccomandazione personalizzata di investimento.

Marco Fancelli
Imprenditore e autore di saggi di economia. Ogni giorno analizza mercati, materie prime e geopolitica con un linguaggio chiaro, per chi vuole capire cosa muove l’economia.