Ricchezza diseguale, valute in crisi: il mondo si frammenta
Indici fermi, volatilità bassa. Ma sotto la superficie: disuguaglianze, valute in crisi, energia cara. Vale la pena guardare oltre.
di Marco Fancelliaggiornato il 8 min di lettura
News del 4 giugno 2026
Borse sotto pressione, ricchezza sempre più concentrata, energia cara e nuove regole per i trader retail: la giornata racconta un mondo finanziario più aperto, ma anche più fragile.
La notizia più importante di oggi non arriva da un singolo indice di Borsa. Arriva dalla distanza crescente tra chi possiede patrimonio e chi vive soprattutto di reddito.
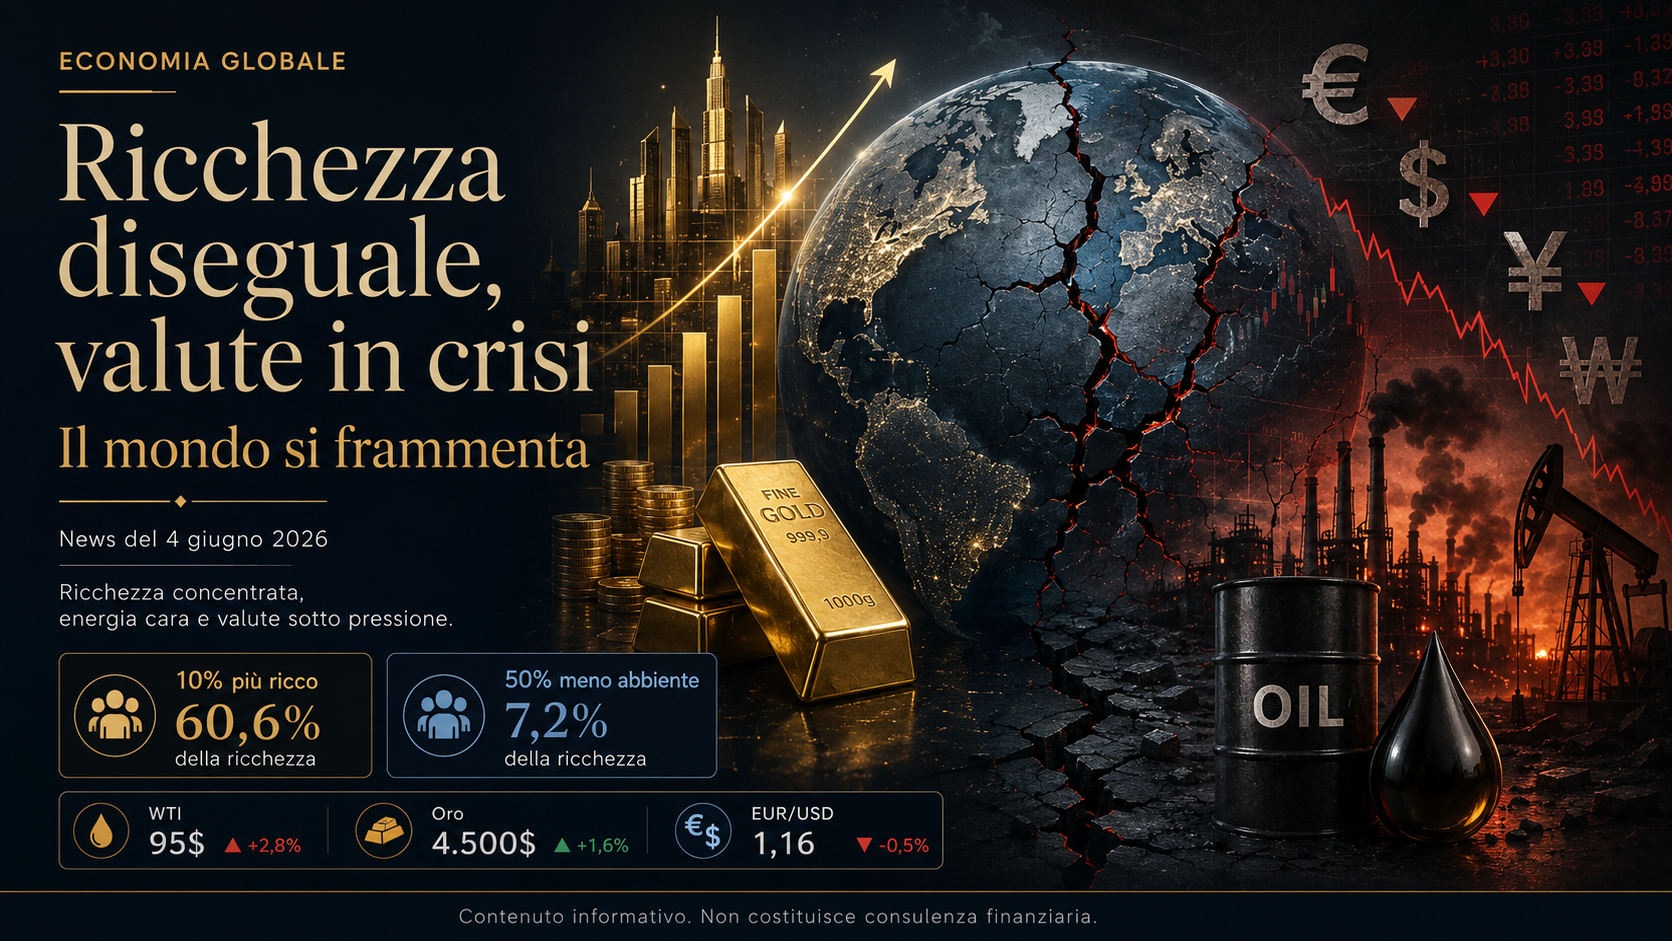
Mentre i mercati globali restano condizionati dalla guerra tra Stati Uniti e Iran, dal petrolio ancora vicino a livelli elevati e dalla volatilità dei singoli titoli tecnologici, in Italia Bankitalia fotografa una frattura profonda: il 10% più ricco delle famiglie possiede il 60,6% della ricchezza netta totale, mentre la metà meno abbiente ne detiene appena il 7,2%.
Questo è il vero tema della giornata: non solo dove vanno gli indici, ma chi riesce davvero a proteggersi in un mondo che diventa più instabile.
Stati Uniti: Wall Street alta, ma in ritirata
Negli Stati Uniti, Wall Street arriva alla giornata del 4 giugno reduce da una seduta nettamente negativa. Il 3 giugno tutti i principali indici hanno chiuso in calo: il Dow Jones ha perso oltre 620 punti, l’1,21%, scendendo a 50.687; l’S&P 500 ha ceduto lo 0,74% a 7.553; il Nasdaq Composite ha lasciato sul terreno lo 0,89%, fermandosi a 26.854.
Sono livelli ancora storicamente elevati, ma il segnale è chiaro: la fragilità non è più solo “sotto la superficie”, inizia a emergere anche negli indici principali. Pesano il riaccendersi delle tensioni in Medio Oriente, con il conflitto tra Stati Uniti e Iran che continua a condizionare il sentiment, il petrolio su livelli alti, il dollaro forte e rendimenti che restano elevati. L’oro resta in area di massimi, mentre il Bitcoin continua a indebolirsi, colpito proprio dal dollaro forte, dai rendimenti alti e dalla minore propensione al rischio.
Il settore tecnologico non è più premiato in modo automatico. Broadcom è finita sotto pressione dopo risultati che hanno deluso le aspettative del mercato sull’AI. È un segnale importante: l’intelligenza artificiale resta il grande tema industriale e finanziario del momento, ma gli investitori iniziano a distinguere tra promesse, margini reali e crescita effettiva.
Qui entra in gioco un fenomeno tecnico ma molto importante: il dispersion trade. La volatilità dell’indice S&P 500 resta relativamente contenuta, mentre quella dei singoli titoli aumenta. In pratica, l’indice appare ordinato, ma al suo interno le azioni si muovono in modo sempre più diverso tra loro.
Questo significa che il rischio non è sparito. Si è spostato.
Non colpisce necessariamente tutto il mercato insieme, ma si concentra su singole società, singoli settori e singole aspettative. È una dinamica pericolosa perché può dare l’illusione di stabilità: l’indice sembra tranquillo, ma i titoli sotto il cofano sono molto più nervosi.
Una svolta per i trader retail: addio alla regola dei 25.000 dollari
Sempre negli Stati Uniti, oggi entra in vigore un cambiamento storico per i trader retail. La SEC ha approvato la rimozione della vecchia regola del pattern day trading, che imponeva un requisito minimo di 25.000 dollari per operare frequentemente intraday su conti a margine. Le nuove regole eliminano quel vincolo statico e introducono standard basati sul margine intraday legato all’esposizione reale; i broker avranno fino a 18 mesi — quindi fino al 20 ottobre 2027 — per completare l’implementazione.
È una misura che può democratizzare l’accesso ai mercati. Ma democratizzare l’accesso non significa ridurre il rischio. Più persone potranno fare trading con meno capitale, e proprio per questo serviranno più disciplina, formazione e gestione del rischio. In un mercato dove la volatilità si sposta sui singoli titoli, il piccolo investitore rischia di trovarsi più esposto proprio nel momento in cui pensa di avere più libertà.
Europa: la partita è l’energia
In Europa, il fronte principale resta l’energia. La Commissione Europea ha aperto alla possibilità di usare una parte della flessibilità fiscale anche per investimenti legati all’energia e alla transizione green. Per l’Italia si parla di margini potenziali fino a circa 14 miliardi, ma con paletti precisi: non è una spesa libera, non è un bonus generalizzato e non consente di cancellare automaticamente il peso del deficit.
È comunque una notizia importante. L’Italia ottiene un riconoscimento politico: il caro energia non è solo un problema nazionale, ma un fattore europeo di competitività. Se le imprese pagano l’energia più cara rispetto ai concorrenti internazionali, perdono margini, investimenti e capacità produttiva.
Ma il punto vero è come verranno usate queste risorse. Se serviranno solo a tamponare l’emergenza, l’effetto sarà temporaneo. Se invece verranno indirizzate verso reti, rinnovabili, accumuli, efficienza energetica e sicurezza degli approvvigionamenti, potranno diventare una leva industriale.
Il DAX resta in area 24.795 e l’euro/dollaro intorno a 1,16, ma la stabilità apparente dei listini europei non deve far dimenticare il problema di fondo: l’Europa continua a muoversi tra vincoli fiscali, transizione energetica e competizione globale. La domanda non è solo quanto può spendere l’Italia, ma se riuscirà a trasformare quella flessibilità in crescita reale.
Asia: la notte conferma la fragilità
In Asia, la notte appena trascorsa conferma il quadro descritto. Le borse della regione hanno chiuso la seduta del 4 giugno in calo, seguendo i ribassi di Wall Street e con il petrolio tenuto alto dalle tensioni tra Stati Uniti e Iran. Il Nikkei 225 di Tokyo ha perso circa l’1,7%, dopo il record toccato nella seduta precedente, con il Topix in flessione dell’1,1%. A Seul il Kospi ha ceduto circa l’1,25%; a Hong Kong l’Hang Seng ha lasciato sul terreno circa lo 0,8% e le borse della Cina continentale (CSI 300) si sono mosse di poco sotto la parità. In calo anche l’australiano S&P/ASX 200, intorno a -1,1%.
Il segnale è coerente con il resto del quadro: quando il petrolio sale e il dollaro resta forte, i Paesi importatori pagano due volte: comprano energia più cara e la pagano in una valuta più forte. L’India, grande importatrice di energia, vede la rupia sotto pressione per i deflussi di capitale e la debolezza dei mercati regionali.
Non è solo una questione valutaria. È una questione sociale e industriale. Energia cara e valuta debole significano prezzi più alti, margini più stretti per le imprese e maggiore pressione sulle famiglie.
La Cina, intanto, continua a spingere sull’intelligenza artificiale. DeepSeek cerca capitali privati per rafforzare la propria posizione nella corsa globale all’AI. Anche questo conferma che la competizione tecnologica non si ferma: Stati Uniti, Cina, Giappone, Corea e India stanno costruendo ognuno la propria strategia. L’Europa, invece, rischia spesso di discutere molto e decidere lentamente.
E poi c’è l’Italia
Il dato di Bankitalia è il cuore dell’articolo di oggi. Nel quarto trimestre del 2025 la ricchezza netta media delle famiglie italiane — immobili e attività finanziarie, al netto dei debiti — ammontava a 453 mila euro, in lieve aumento rispetto ai 431 mila del 2024. Ma dietro la media si nasconde una forte concentrazione: il 10% più ricco delle famiglie detiene il 60,6% della ricchezza netta totale, mentre la metà meno abbiente si ferma al 7,2%. E la disuguaglianza cresce: l’indice di Gini è salito da 71,5 a 72,2.
Questi numeri spiegano meglio di tanti discorsi perché molte persone non percepiscono la stessa economia raccontata dai mercati. Quando la Borsa sale, chi possiede azioni, fondi, immobili o oro può beneficiare dell’aumento dei patrimoni. Chi invece vive soltanto di stipendio subisce soprattutto l’altra parte del quadro: bollette, benzina, affitti, trasporti, alimentari e tassi.
L’oro, intorno ai 4.500 dollari l’oncia, diventa il simbolo di questa divisione. Per chi ha capitale, può rappresentare protezione. Per chi non riesce a risparmiare, resta un bene lontano.
Il petrolio WTI vicino a 95 dollari aggrava la frattura. Energia cara significa trasporti più costosi, imprese più schiacciate sui margini e famiglie con meno potere d’acquisto. In Sardegna, le imprese hanno lanciato l’allarme per un aumento dei costi del trasporto merci marittimo fino al 44% da giugno. Per un’isola già penalizzata dai collegamenti, non è un dettaglio: è competitività che si perde prima ancora di arrivare sul mercato.
Anche il settore bancario europeo resta da osservare. Le tensioni tra UniCredit e Commerzbank sui derivati ricordano che l’integrazione finanziaria europea è ancora incompleta. In teoria l’Europa vuole campioni bancari continentali; in pratica, ogni grande operazione incontra resistenze nazionali, sospetti e conflitti di interesse.
La conclusione: un mondo che si frammenta
Il mondo non si sta semplicemente muovendo tra rialzi e ribassi. Si sta frammentando.
Si frammenta tra chi possiede patrimonio e chi vive di reddito.
Si frammenta tra Paesi con valute forti e Paesi costretti a difendersi.
Si frammenta tra economie che possono investire nella transizione energetica e sistemi che inseguono l’emergenza.
Si frammenta tra grandi investitori capaci di proteggersi e piccoli risparmiatori sempre più esposti a mercati complessi.
La stabilità degli indici, da sola, non basta più a raccontare la realtà.
La domanda di oggi è questa: quando la crescita dei patrimoni smette di essere un segnale di benessere collettivo e diventa il riflesso di una ricchezza sempre più concentrata?
Contenuto informativo. Non costituisce consulenza finanziaria. Indici, materie prime e quotazioni possono variare dopo la pubblicazione.
Per approfondire
- Giugno parte in silenzio: mercati fermi, tensioni vere
- Banca del Giappone all’1%: la fine del denaro gratis
- Accordo USA-Iran: mercati in festa, G7 alla prova
Fonte di riferimento: Banca d’Italia
Leggi anche
- Rotazione di mercato: il denaro lascia i chip per l’acciaio
- Nasdaq crolla: -4,77% e 1.800 mld bruciati in un giorno
- Mercati piatti, mondo in fiamme: dove si nasconde il rischio
- Robot in fabbrica: l’Italia nella corsa globale all’umanoide
Archivio completo: tutte le analisi dei mercati e le analisi mensili.
I contenuti di questo sito hanno finalità informativa e divulgativa: non costituiscono consulenza finanziaria, sollecitazione al risparmio o raccomandazione personalizzata di investimento.

Marco Fancelli
Imprenditore e autore di saggi di economia. Ogni giorno analizza mercati, materie prime e geopolitica con un linguaggio chiaro, per chi vuole capire cosa muove l’economia.