Risiko bancario italiano: chi controlla il risparmio vince
Intesa Sanpaolo conquista MPS e Mediobanca: non è fusione, è redistribuzione del potere finanziario italiano.
di Marco Fancelliaggiornato il 6 min di lettura
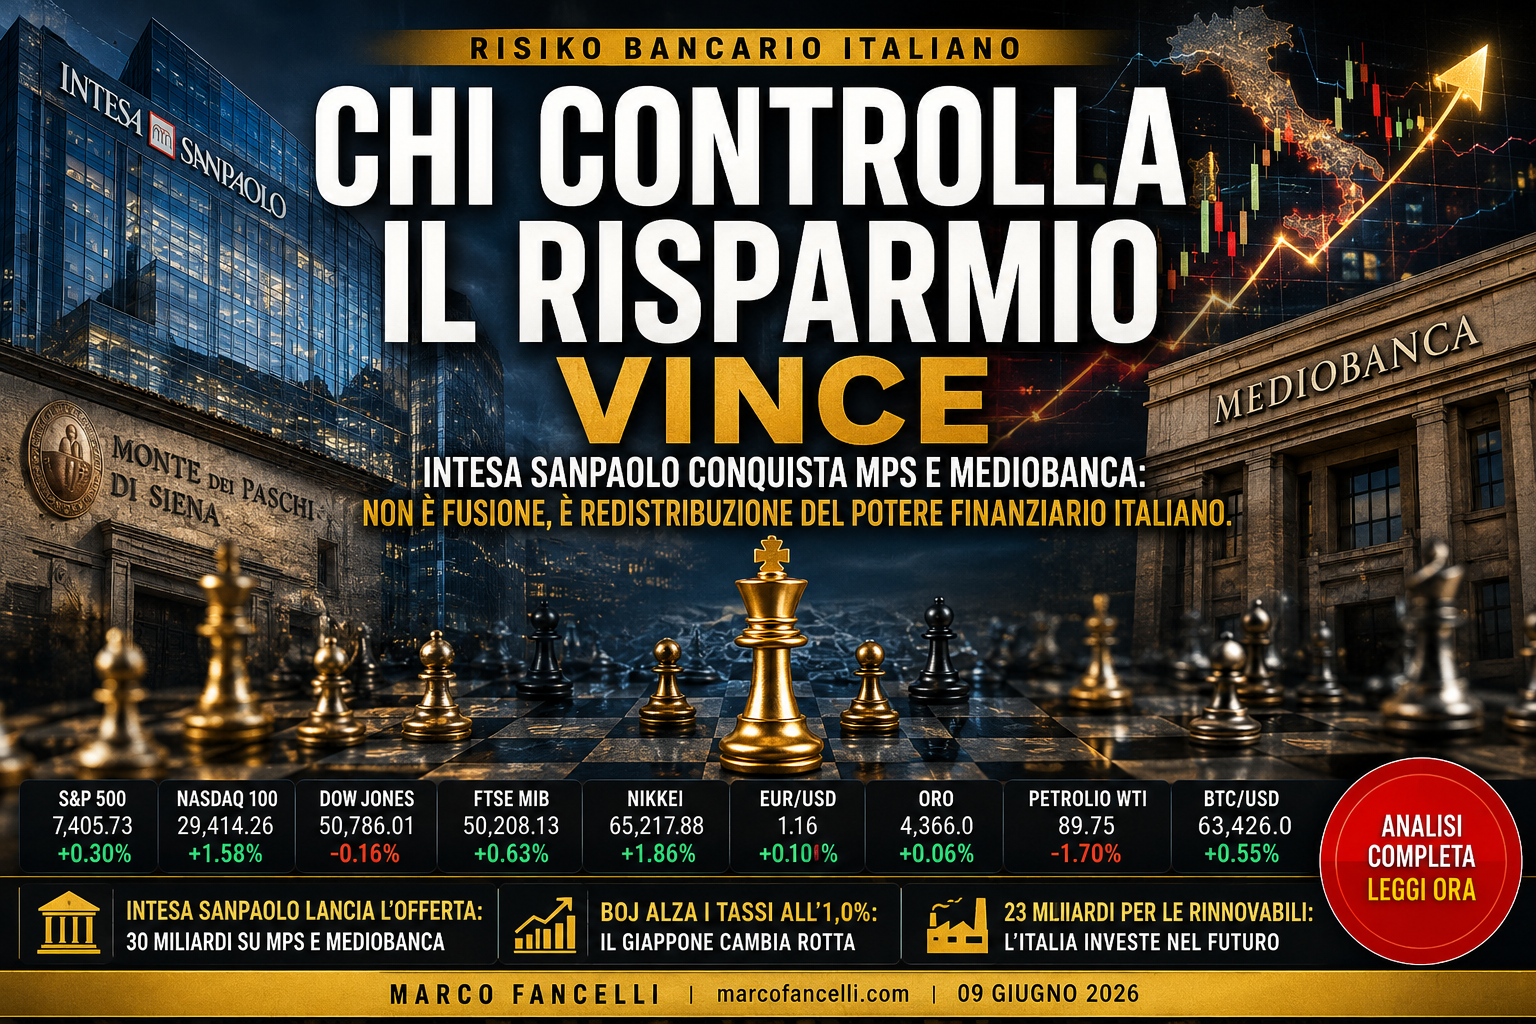
Il risiko bancario italiano non è un evento domestico. È il sintomo più leggibile di una riscrittura più profonda: chi controlla il risparmio controlla il potere, e in Europa quella partita si sta decidendo adesso, con Intesa Sanpaolo che si muove come architetto — non come concorrente.
Mercati di ieri
Wall Street ha chiuso in ordine sparso. L’S&P 500 ha guadagnato lo 0,3% a 7.405,73, il Nasdaq 100 ha accelerato dell’1,58% a 29.414,26, trainato dal rimbalzo dei titoli tecnologici e dell’intelligenza artificiale dopo le vendite delle sedute precedenti. Il Dow Jones ha ceduto lo 0,16% a 50.786,01, segnale che la forza è concentrata nel tech, non nell’economia reale.
In Europa, il DAX ha perso lo 0,58% a 24.616,22, appesantito dalle incertezze sulla domanda industriale tedesca. Il FTSE MIB ha invece sovraperformato, salendo dello 0,63% a 50.208,13 — e non è casuale: le banche pesano, e le banche italiane ieri hanno mosso tutto.
L’EUR/USD si è stabilizzato a 1,16 (+0,1%), il petrolio WTI è sceso dell’1,7% a 89,75 dollari, l’oro tiene a 4.366 dollari (+0,06%), il Bitcoin quota 63.426 dollari (+0,55%).
Asia stanotte
Tokyo ha chiuso in deciso rialzo: il Nikkei ha segnato +1,86% a 65.217,88, sostenuto dagli acquisti sui semiconduttori e dall’ottimismo sulla tenuta della tregua in Medio Oriente. Il calo del petrolio alleggerisce la bolletta energetica giapponese, che rimane strutturalmente dipendente dalle importazioni.
Il fattore chiave stanotte è stato però la Banca del Giappone: secondo Nikkei Asia, la BoJ si prepara a portare i tassi all’1,0%, un livello che non si vedeva da oltre un decennio. Se confermato, è un segnale che il Giappone sta uscendo dalla sua anomalia monetaria storica. Per i mercati globali, significa meno liquidità a basso costo proveniente da Tokyo — e più pressione sulle posizioni in carry trade che ancora reggono portafogli ovunque.
Le notizie che contano
Il risiko bancario italiano raggiunge il punto di non ritorno. Intesa Sanpaolo ha lanciato un’offerta da 30 miliardi su MPS e Mediobanca. L’AD Carlo Messina parla di “leader europeo”. La sostanza è questa: Intesa si prende le masse gestite di Piazzetta Cuccia, cede metà delle filiali di MPS a Bper, e costruisce un polo che non ha precedenti per dimensione e influenza nel risparmio gestito italiano. Unipol, con Cimbri in cabina di regia, prende il marchio MPS e 635 sportelli. Banco BPM, che inseguiva Mediobanca da mesi, viene esclusa dalla partita — secondo Cimbri, è “disperata”. Siena perde il suo brand. Lovaglio viene messo da parte. Questa non è razionalizzazione bancaria: è una redistribuzione del potere finanziario italiano, con implicazioni su chi finanzierà le imprese nei prossimi vent’anni.
La ceramica di Sassuolo contro l’ETS europeo. Domani a Bruxelles, la Commissione europea presenterà la proposta sui parametri ETS 2026-2030. Per il distretto ceramico emiliano — primo in Europa per volumi — è una questione esistenziale. Confindustria e sindacati siedono allo stesso tavolo per chiedere una revisione. La transizione ecologica europea continua a produrre norme che penalizzano chi trasforma materia prima ad alta intensità energetica, senza tenere conto della competizione con produttori cinesi o turchi che non hanno gli stessi vincoli. È il classico caso in cui la regola verde rischia di essere uno strumento di deindustrializzazione mascherato da sostenibilità.
Rinnovabili: 23 miliardi europei per l’Italia. Bruxelles ha approvato un meccanismo di aiuti di Stato da 23 miliardi destinati all’Italia per lo sviluppo delle energie rinnovabili, con un obiettivo di 37,15 gigawatt di nuova capacità. È una cifra importante. Ma va letta insieme al rischio di default delle imprese che, secondo CRIF, potrebbe salire al 3,7%-4,4% entro fine 2026 nello scenario peggiore legato alla crisi di Hormuz. Transizione energetica e fragilità finanziaria delle PMI coesistono — e quella tensione non si risolve con i comunicati stampa ministeriali.
Curiosità del giorno
Il FTSE MIB quota 50.208,13 punti. Significa che l’indice principale della Borsa di Milano vale oggi più di quanto non abbia mai valso nella sua storia recente — e lo fa in una settimana in cui il sistema bancario italiano viene letteralmente ridisegnato da zero. Ironia della finanza: i mercati premiano l’incertezza quando dietro c’è concentrazione di potere, non dispersione di rischio.
La riflessione
C’è un filo che attraversa tutto ciò che accade in Italia in questi giorni e che nessuno nomina con chiarezza: la finanziarizzazione del potere industriale.
Intesa Sanpaolo che si prende Mediobanca non è un’operazione bancaria. Mediobanca è il cuore pulsante dei patti di sindacato italiani, il luogo in cui si decide chi può scalare chi, chi ottiene credito e chi viene lasciato fuori. Controllarla significa avere una leva su Generali, su buona parte del salotto buono, sul risparmio di milioni di famiglie italiane canalizzato attraverso la gestione patrimoniale. È potere, non rendimento.
Questo schema non è nuovo. Guardate cosa è successo in Francia con BNP Paribas negli anni 2000, o in Spagna con Santander e BBVA: la concentrazione bancaria ha preceduto — e poi determinato — la concentrazione industriale. Chi finanzia, decide. Chi decide, sopravvive. Chi rimane fuori dal polo, si arrangia con il mercato dei capitali o non cresce.
Il punto che mi preoccupa è un altro. In un mondo che si frammenta — dove la catena di approvvigionamento globale si spezza, dove il dollaro perde centralità, dove il Giappone alza i tassi e la BoJ esce dall’anomalia monetaria che ha tenuto in vita decine di posizioni speculative — la risposta europea è concentrare. Concentrare le banche, concentrare l’energia, concentrare le infrastrutture. Concentrare il controllo.
È comprensibile come logica difensiva in un sistema geopolitico ostile. Ma ha un costo che raramente viene calcolato: chi resta fuori? Le PMI del distretto ceramico di Sassuolo che combattono con l’ETS non avranno un campione bancario che le difende — avranno un creditore che massimizza il rendimento del portafoglio. La Toscana che Bankitalia segnala in ritardo sull’innovazione non si risolve costruendo un polo da 30 miliardi a Milano.
La disuguaglianza non è solo tra ricchi e poveri. È tra chi è abbastanza grande da essere incluso nella riscrittura delle regole e chi è abbastanza piccolo da subirla.
Il Nikkei a 65.217 e Tokyo che torna a muovere i tassi ci ricordano che il mondo si riequilibria. L’Italia, invece, si riconcentra. La domanda è se questi siano due movimenti che si incontreranno — o due treni su binari paralleli.
Cosa cambia per chi non siede nei consigli di amministrazione di questi nuovi colossi, ma ci lavora dentro, ci deposita i risparmi o dipende dal loro credito per crescere?
Contenuto informativo a scopo divulgativo. Non costituisce consulenza finanziaria.
Per approfondire
- SpaceX conquista Wall Street, ma i mercati raccontano una storia più complessa
- Banca del Giappone all’1%: la fine del denaro gratis
- Accordo USA-Iran: mercati in festa, G7 alla prova
Fonte di riferimento: Banca d’Italia
Leggi anche
- Euro forte, tech in crollo: la multipolarità ridisegna i mercati
- L’ORO CROLLA: COSA NASCONDE LA FUGA DALLA LIQUIDITÀ’
- Hormuz, Nikkei e container: la crisi che cambia tutto
- Oro: la storia non finisce con una correzione
Archivio completo: tutte le analisi dei mercati e le analisi mensili.
I contenuti di questo sito hanno finalità informativa e divulgativa: non costituiscono consulenza finanziaria, sollecitazione al risparmio o raccomandazione personalizzata di investimento.

Marco Fancelli
Imprenditore e autore di saggi di economia. Ogni giorno analizza mercati, materie prime e geopolitica con un linguaggio chiaro, per chi vuole capire cosa muove l’economia.