S&P 500 — Analisi Mensile Giugno 2026
Giugno 2026 chiude con -1,06% ma racconta tre fasi distinte: il massimo del 2 giugno a 7.620, il minimo del 9 giugno a 7.237 alimentato dall’inflazione persistente, la crisi di Hormuz, e il recupero finale. Il Q2 2026 resta il miglior trimestre dal 2020: +14,05%.
di Marco Fancelliaggiornato il 9 min di lettura
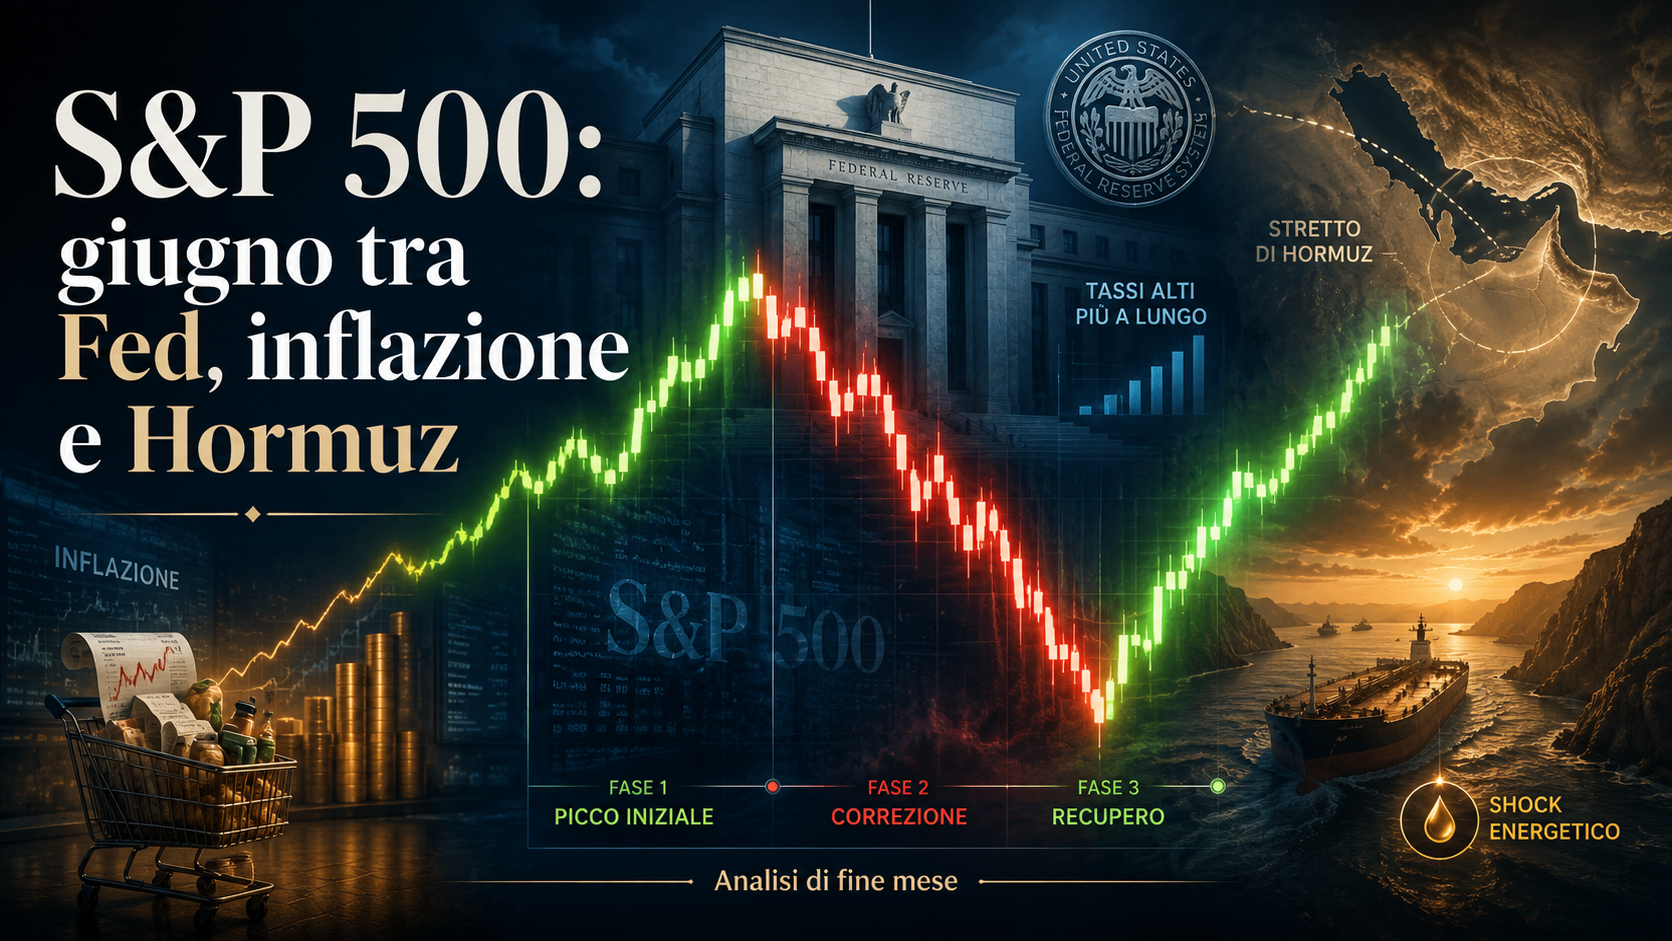
Giugno 2026 chiude con una performance negativa dello -1,06% rispetto alla chiusura di maggio, ma racconta una storia molto più complessa di un semplice segno meno. Il mese è stato attraversato da tre fasi distinte: una partenza brillante verso nuovi massimi, una correzione brusca alimentata da fattori tecnici e macroeconomici, e infine una crisi geopolitica che ha messo alla prova la tenuta dell’indice prima del recupero finale di fine mese. Nonostante giugno deludente, lo S&P 500 chiude il secondo trimestre 2026 con un guadagno del +14,05% — il miglior trimestre dal 2020.
La fotografia di giugno 2026
I numeri raccontano un mese di forte volatilità interna. Lo S&P 500 ha aperto giugno a 7.582,29 punti, partendo da una chiusura di maggio a 7.580,06. Il massimo mensile è stato raggiunto il 2 giugno a 7.620,90 punti, mentre il minimo è caduto il 9 giugno a 7.237,85 punti: una correzione intra-mese di -5,04% in meno di sei sessioni lavorative. La chiusura del 30 giugno si è attestata a 7.499,36 punti, con una performance finale del -1,06% rispetto a fine maggio e del -1,32% rispetto all’apertura del 1° giugno.
In prospettiva più ampia, lo S&P 500 mantiene un guadagno da inizio 2026 di +9,34%. Il secondo trimestre — aprile, maggio, giugno — ha consegnato un +14,05%, il più forte delle ultime sei annate. Questo dato di contesto è fondamentale per leggere correttamente giugno: non siamo davanti a una fase di debolezza strutturale, ma a un mese di consolidamento dopo un rally molto esteso.
Prima fase: la partenza forte e il picco del 2 giugno
Le prime due sessioni del mese hanno proiettato l’indice verso i livelli massimi dell’anno. Il 2 giugno lo S&P 500 ha toccato l’intraday high mensile a 7.620,90 punti, sostenuto da dati occupazionali americani solidi e da aspettative ancora accomodanti sul percorso della Federal Reserve. L’area 7.600-7.620 rappresentava in quel momento una zona di resistenza tecnica importante — il mercato ci ha provato, ma non ha trovato i volumi necessari per consolidare sopra quella soglia.
Dal 3 giugno è iniziata la discesa. La seduta del 5 giugno è stata la peggiore del mese, con un calo giornaliero del -2,04% e una chiusura a 7.383,74 punti. Il trigger immediato è stato una combinazione di prese di profitto dopo il rally trimestrale e dati sull’inflazione americana più persistenti del previsto: la PCE headline è rimasta al 4,1% e la Core PCE al 3,4% nei 12 mesi fino a maggio, numeri che hanno riacceso le preoccupazioni sul percorso dei tassi.
Il minimo del 9 giugno e il rimbalzo tecnico
La pressione ribassista ha trovato il suo punto di massima intensità il 9 giugno, quando l’indice ha toccato il minimo mensile a 7.237,85 punti, seguito da un’altra seduta debole il 10 giugno con chiusura a 7.266,99 punti (-1,14% nella sola giornata). Dal massimo del 2 giugno al minimo del 9, la correzione totale è stata di 383 punti, pari al -5,04%. Un ribasso significativo, ma ancora contenuto nella categoria delle correzioni tecniche fisiologiche dopo un trimestre di eccezionale forza.
Il rimbalzo è partito già dall’11 giugno, con una seduta positiva del +1,46% e chiusura a 7.394,30 punti. Il mercato ha trovato supporto nell’area 7.230-7.270, che coincide con una zona di consolidamento già testata in aprile e con livelli di valutazione ritenuti più sostenibili rispetto ai massimi. La ripresa ha avuto carattere tecnico prima ancora che fondamentale: gli acquisti sono stati guidati dalla rotazione verso settori difensivi e da operazioni di ribilanciamento di portafoglio a fine giugno.
La riunione Fed di giugno: Warsh e il nuovo regime
Il momento più significativo del mese è arrivato il 16-17 giugno, con la prima riunione della Federal Reserve sotto la presidenza del nuovo Chairman Kevin Warsh. La banca centrale americana ha lasciato i tassi invariati nel corridoio 3,50%-3,75%, come atteso. Ma le proiezioni aggiornate hanno sorpreso in senso restrittivo: 9 dei 18 membri del FOMC vedono almeno un rialzo dei tassi nel corso del 2026, con il tasso mediano di fine anno rivisto al 3,8% dall’1,4% di marzo.
La reazione del mercato è stata immediata e negativa. Lo S&P 500 ha perso -1,39% nella seduta del 17 giugno, chiudendo a 7.420,10 punti: la peggiore performance in un “Fed day” per un nuovo chairman dalla nomina di Alan Greenspan nel 1987. Il mercato ha interpretato il tono di Warsh come un segnale di discontinuità rispetto alla Fed più accomodante degli ultimi anni. La narrativa di tagli imminenti si è sgretolata, e con essa parte della premessa del rally del secondo trimestre.
La crisi geopolitica di Hormuz: il vero stress test di giugno
Tra il 22 e il 26 giugno lo S&P 500 ha affrontato la prova più dura del mese. La crisi dello Stretto di Hormuz ha fatto esplodere la volatilità: il Nasdaq ha ceduto il -3,29% in una singola seduta, Seoul ha attivato il circuit breaker, il Nikkei ha perso il -4,45%, con vendite massive sui titoli tecnologici. L’epicentro era il prezzo dell’energia: con lo Stretto di Hormuz sotto tensione, il costo del trasporto petrolifero era salito a 9 volte i livelli normali, con effetti a catena su inflazione, margini aziendali e proiezioni di crescita.
Le chiusure dello S&P 500 in questa fase raccontano la pressione subita: 7.358,22 il 24 giugno, 7.357,49 il 25, 7.354,02 il 26 — tre chiusure quasi identiche, segnale di un mercato che teneva la linea sotto forte vendita. La riapertura parziale dello Stretto a fine giugno ha poi permesso il recupero finale, con il petrolio WTI che ha cancellato tutti i guadagni del conflitto.
Il recupero di fine mese e la chiusura del trimestre
Le ultime due sessioni del mese hanno completamente ribaltato il sentiment. Il 29 giugno lo S&P 500 è rimbalzato a 7.440,43 punti (+1,18%) e il 30 giugno ha chiuso a 7.499,36 punti (+0,78%), il livello più alto delle ultime due settimane. Il recupero è stato guidato da tre fattori: la distensione sul fronte energetico, le aspettative positive sugli utili del secondo trimestre (che saranno pubblicati a luglio), e i flussi di ribilanciamento dei fondi istituzionali a chiusura del Q2 — il cosiddetto “window dressing” di fine trimestre.
L’ampiezza del rimbalzo finale ha confermato che la struttura del trend di medio periodo rimane integra. Lo S&P 500 ha chiuso giugno sopra la propria media mobile a 50 giorni, situata in area 7.378-7.380, che ha funzionato come supporto dinamico nelle fasi di debolezza.
Analisi tecnica: livelli chiave e indicatori
La lettura tecnica di fine giugno offre un quadro misto, ma con una predominanza di segnali costruttivi. La media mobile a 50 giorni si trova a circa 7.378 punti — il prezzo di chiusura a 7.499 è posizionato +1,6% sopra questa soglia. Nel corso di giugno, ogni volta che l’indice è sceso verso la MA50 ha trovato compratori: il 9-10 giugno il minimo si è fermato leggermente sotto (7.237-7.266), ma il rimbalzo è stato rapido e deciso, indicando che la media mobile è percepita come un livello strutturalmente importante.
L’RSI a 14 periodi chiude giugno in area 56,2 — in territorio positivo ma lontano dall’ipercomprato (sopra 70). Questo significa che il momentum è tornato positivo dopo la correzione, ma c’è ancora spazio tecnico per un’ulteriore salita senza generare segnali di eccesso. Un RSI a 56 in un mercato che ha appena recuperato da una correzione è un segnale favorevole: non c’è stanchezza accumulata.
I livelli tecnici da monitorare per luglio sono chiari. Al rialzo, la prima resistenza si trova in area 7.550-7.580 punti — zona dei massimi di inizio giugno e di fine maggio. Sopra questa fascia, il livello decisivo è l’area 7.620-7.630, massimo assoluto del mese toccato il 2 giugno. Un superamento convincente di questi livelli aprirebbe la strada verso la zona 7.700-7.800. Al ribasso, il supporto immediato è a 7.380-7.400 punti (MA50 e area di consolidamento recente). Una rottura decisa sotto 7.350 riaprirebbe il rischio di testare nuovamente i minimi di giugno in area 7.230-7.270.
Il contesto macro che guiderà luglio
Tre variabili macro domineranno il mercato nel mese di luglio. La prima è la stagione degli utili del Q2: a partire dalla seconda settimana di luglio cominceranno a reportare le grandi banche americane, seguite dalle mega-cap tecnologiche. Con il Nasdaq che ha guidato il rally del primo semestre, qualsiasi delusione sui margini — particolarmente dai giganti dell’AI — potrebbe innescare una correzione settoriale. La seconda variabile è la Fed: il prossimo meeting è a luglio, e il tono di Warsh a giugno ha cambiato la conversazione. Il mercato dovrà aggiornare le proprie aspettative sui tassi, con la probabilità di un rialzo nel secondo semestre che è salita in modo significativo. La terza variabile è la situazione geopolitica: la riapertura di Hormuz non è ancora definitivamente stabilizzata, e ogni nuova tensione in quella regione potrebbe rimettere sotto pressione i mercati energetici e i settori più esposti ai costi di trasporto.
Sul fronte dei dazi, la situazione rimane irrisolta: l’accordo provvisorio con l’UE prevede un tetto al 15% sulle esportazioni europee, ma acciaio, alluminio e tech restano aree di frizione. Per le aziende dell’S&P 500 con ricavi internazionali elevati, questo continua a rappresentare un fattore di incertezza sui margini.
Outlook luglio 2026
Lo scenario più probabile per luglio è quello di un mercato che testa la resistenza a 7.550-7.620 punti nella prima parte del mese, prima che i risultati trimestrali ridefiniscano il sentiment. Se gli utili del Q2 confermeranno la crescita degli ultimi trimestri, soprattutto nel settore tecnologico e nei semiconduttori, lo S&P 500 avrà le basi per un tentativo di nuovi massimi assoluti sopra 7.620. Viceversa, qualsiasi sorpresa negativa — da parte della Fed, degli utili o della geopolitica — potrebbe riportare l’indice verso l’area di supporto 7.350-7.380, che ha già dimostrato di essere una zona di acquisto durante giugno.
Il quadro generale rimane quello di un mercato in trend rialzista di medio periodo, ma entrato in una fase di digestione dopo un Q2 eccezionale. La volatilità di giugno non è un segnale di inversione, ma un riequilibrio fisiologico che crea opportunità di accumulo per chi ha un orizzonte di medio termine.
Analisi a scopo informativo e divulgativo. Non costituisce consulenza finanziaria né raccomandazione di investimento.
Leggi anche
- Oro — Analisi Mensile Giugno 2026
- Petrolio — Analisi Mensile Giugno 2026
- Pikachu al Posto dell’Oro: le Carte Pokémon come Investimento (e Bersaglio)
- Il Nikkei crolla del 4,45%: Seul attiva il circuit breaker mentre l’Occidente resiste
Archivio completo: tutte le analisi dei mercati e le analisi mensili.
I contenuti di questo sito hanno finalità informativa e divulgativa: non costituiscono consulenza finanziaria, sollecitazione al risparmio o raccomandazione personalizzata di investimento.

Marco Fancelli
Imprenditore e autore di saggi di economia. Ogni giorno analizza mercati, materie prime e geopolitica con un linguaggio chiaro, per chi vuole capire cosa muove l’economia.