ETF o fondi comuni? Costi, rendimenti e una guida per chi parte da zero
ETF e fondi comuni a confronto con i dati ESMA e SPIVA: quanto costano, quanti fondi battono il mercato, come sono tassati e una guida pratica per chi parte da zero.
di Marco Fancelli6 min di lettura
Chi decide di investire i propri risparmi si trova quasi sempre davanti allo stesso bivio: comprare un ETF oppure sottoscrivere un fondo comune, magari quello proposto dalla propria banca.
Sembrano strumenti simili, ma la differenza vera sta in due numeri che raramente vengono spiegati allo sportello: quanto costano ogni anno e quanto spesso battono il mercato.
ETF e fondi comuni: la differenza in breve
Un fondo comune è gestito da una società di gestione. In Italia è quasi sempre a gestione attiva: dei gestori scelgono i titoli cercando di fare meglio di un indice di riferimento. Si sottoscrive in banca o tramite un consulente.
Un ETF è anch’esso un fondo, ma è quotato in Borsa e di solito è a gestione passiva: si limita a replicare un indice, come l’MSCI World o l’S&P 500, senza cercare di batterlo.
| ETF (passivo) | Fondo comune (attivo) | |
|---|---|---|
| Obiettivo | Replicare un indice | Battere un indice |
| Dove si compra | In Borsa, tramite banca o broker | In banca o da un consulente |
| Costi correnti medi UE (azionari) | 0,21% annuo | 1,28% annuo |
| Consulenza inclusa | No | Spesso sì |
| Tassazione in Italia | Identica: 26% (12,5% sulla quota di titoli di Stato) | |
Primo numero: quanto costano
Secondo l’ESMA, l’autorità europea dei mercati, nel 2024 i fondi azionari attivi costavano in media l’1,28% all’anno, gli ETF lo 0,21%. Tra i fondi azionari, i costi più alti sono stati osservati in Italia e in Portogallo.
Un punto percentuale sembra poco, ma si somma anno dopo anno. Ecco tre investimenti con lo stesso rendimento lordo del 6% annuo, che differiscono solo per il costo.
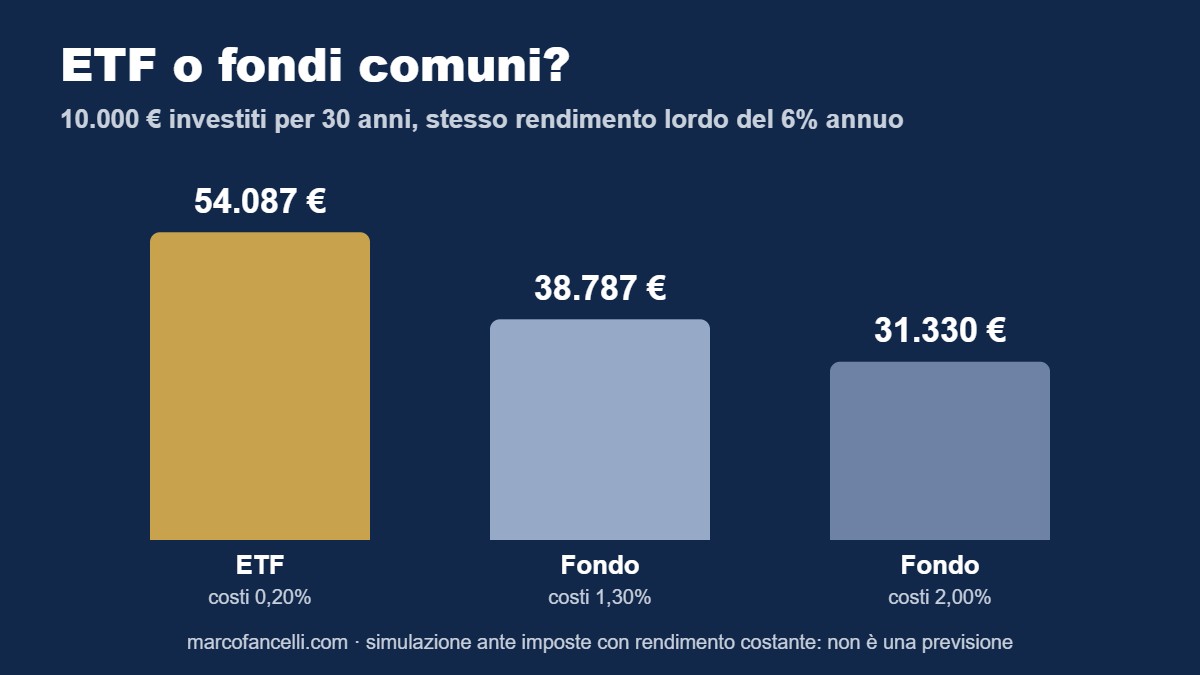
| 10.000 € investiti per | ETF (0,20%) | Fondo (1,30%) | Fondo (2,00%) |
|---|---|---|---|
| 10 anni | 17.554 € | 15.712 € | 14.633 € |
| 20 anni | 30.813 € | 24.687 € | 21.411 € |
| 30 anni | 54.087 € | 38.787 € | 31.330 € |
Dopo 30 anni la differenza supera i 15.000 euro con un fondo all’1,30% e sfiora i 23.000 euro con uno al 2%. Con un piano di accumulo da 200 euro al mese, sempre su 30 anni, il divario tra il prodotto più economico e quello più caro supera i 50.000 euro.
Secondo numero: quanti fondi battono il mercato
Il rapporto SPIVA di S&P Dow Jones Indices confronta i fondi attivi con i loro indici. I dati a fine 2025 sono netti.
| Fondi azionari in euro | Hanno fatto peggio dell’indice in 10 anni |
|---|---|
| Azioni Italia | 93,5% |
| Azioni Europa | 97,0% |
| Azioni USA | 98,2% |
| Azioni globali | 98,4% |
Anche secondo l’ESMA, su dieci anni i fondi azionari attivi hanno reso in media il 7,6% annuo al netto dei costi, contro il 9,3% degli ETF.
Non significa che nessun gestore sia bravo, ma che riconoscerlo in anticipo è molto difficile.
Se non ti intendi di finanza e non usi l’home banking
È la situazione di moltissimi italiani. Secondo l’ultima indagine della Banca d’Italia, il livello di alfabetizzazione finanziaria degli adulti è di 10,7 punti su 20, un livello che la stessa Banca d’Italia definisce basso, e nelle indagini internazionali dell’OCSE l’Italia si colloca tra gli ultimi posti. Ma si può investire bene anche senza diventare esperti e senza usare app.
Il costo di un fondo non è uno spreco in sé. Dietro un fondo comune lavorano gestori, analisti e consulenti, ed è giusto che la loro professionalità venga pagata. Per chi non ha il tempo o le competenze per seguire da solo i propri investimenti, avere al fianco un professionista può valere molto: aiuta a costruire un piano adatto ai propri obiettivi e, soprattutto, a non prendere decisioni sbagliate nei momenti difficili, come vendere tutto durante un crollo dei mercati. La cosa importante è sapere quanto si paga e per quale servizio: se il costo comprende una consulenza reale e continuativa, può essere ben speso. Se invece nessuno ti segue davvero, conviene valutare alternative più economiche.
1. Prima le basi
Prima di investire, in genere si consiglia di tenere sul conto un fondo di emergenza di qualche mese di spese e non investire denaro che ti servirà nei prossimi anni. Un investimento azionario ha senso solo su orizzonti lunghi.
2. Gli ETF si comprano anche in filiale
Non serve un’app: quasi tutte le banche con un deposito titoli possono acquistare un ETF quotato su Borsa Italiana. Basta andare allo sportello, o telefonare, e chiedere di comprare un ETF indicando il suo codice ISIN. La commissione allo sportello è più alta che online, ma si paga solo quando si compra o si vende, non ogni anno sul capitale investito. Si può anche chiedere se la banca offre un piano di accumulo in ETF: un importo fisso ogni mese, senza dover decidere ogni volta.
3. Se preferisci farti seguire, scegli chi ti consiglia
Esistono due figure diverse. Il consulente della banca o della rete è normalmente pagato con una parte dei costi dei prodotti che colloca. Il consulente finanziario autonomo è invece pagato direttamente da te, a parcella, e non vende prodotti. Il consulente autonomo e quello che lavora fuori dalla filiale (il consulente “abilitato all’offerta fuori sede”) devono essere iscritti all’albo OCF, verificabile sul sito dell’Organismo di vigilanza.
4. Cinque domande da fare prima di firmare
- Quanto costa in tutto ogni anno, in percentuale e in euro?
- Ci sono costi di ingresso o di uscita?
- Com’è andato rispetto al suo indice negli ultimi dieci anni, al netto dei costi?
- Esiste un ETF o un fondo indicizzato simile e più economico?
- Posso avere il KID, il documento con le informazioni chiave, da leggere con calma a casa?
Se le risposte non sono chiare, è un motivo sufficiente per non firmare subito. E diffida sempre di chi promette rendimenti alti e garantiti.
5. Dove imparare gratis
Il portale istituzionale “Quello che conta” del Comitato per l’educazione finanziaria, la sezione “L’economia per tutti” della Banca d’Italia e l’area dedicata ai risparmiatori sul sito della Consob spiegano le basi in modo semplice e senza nulla da vendere.
Tassazione: su questo sono uguali
ETF e fondi armonizzati sono tassati allo stesso modo: 26% sui guadagni, con la parte che deriva da titoli di Stato tassata al 12,5%, più l’imposta di bollo dello 0,20% annuo sul deposito. I guadagni non possono compensare perdite passate. Con il regime amministrato, quello predefinito in banca, le imposte le paga direttamente l’intermediario.
In sintesi
Gli ETF costano in media molto meno dei fondi attivi e, su dieci anni, oltre il 90% dei fondi azionari attivi non ha battuto il proprio indice. Un fondo può comunque avere senso se ha costi contenuti o se il costo include una consulenza professionale di cui hai davvero bisogno: la competenza ha un valore ed è giusto pagarla, a patto di sapere cosa si sta pagando. Prima di scegliere, chiedi sempre due cose: quanto costa ogni anno e com’è andato rispetto al suo indice.
Sul risparmio leggi anche: Lasciare 20.000 euro sul conto corrente: quanto potere d’acquisto possiamo perdere?
Nota metodologica: simulazioni con rendimento lordo costante del 6% annuo, uguale per tutti gli strumenti, al netto dei soli costi indicati. Esclusi imposte, bollo, commissioni di negoziazione e inflazione. Valori illustrativi, non previsioni.
Fonti: ESMA, Costs and Performance of EU Retail Investment Products 2025 (3 marzo 2026, dati 2024); S&P Dow Jones Indices, SPIVA Europe Year-End 2025; Banca d’Italia, Indagine sull’alfabetizzazione finanziaria degli adulti 2023; Money.it, Italia, un Paese ricco ma fragile.
Articolo a scopo informativo: non costituisce consulenza finanziaria né sollecitazione all’investimento. I rendimenti passati non sono indicativi di quelli futuri.

Marco Fancelli
Imprenditore e autore di saggi di economia. Ogni giorno analizza mercati, materie prime e geopolitica con un linguaggio chiaro, per chi vuole capire cosa muove l’economia.