Lasciare 20.000 euro sul conto corrente: quanto potere d’acquisto possiamo perdere?
Vedere sempre la stessa cifra sul conto può dare un senso di sicurezza. Ma se i prezzi continuano a salire, quei 20.000 euro non valgono più come prima.
di Marco Fancelli9 min di lettura
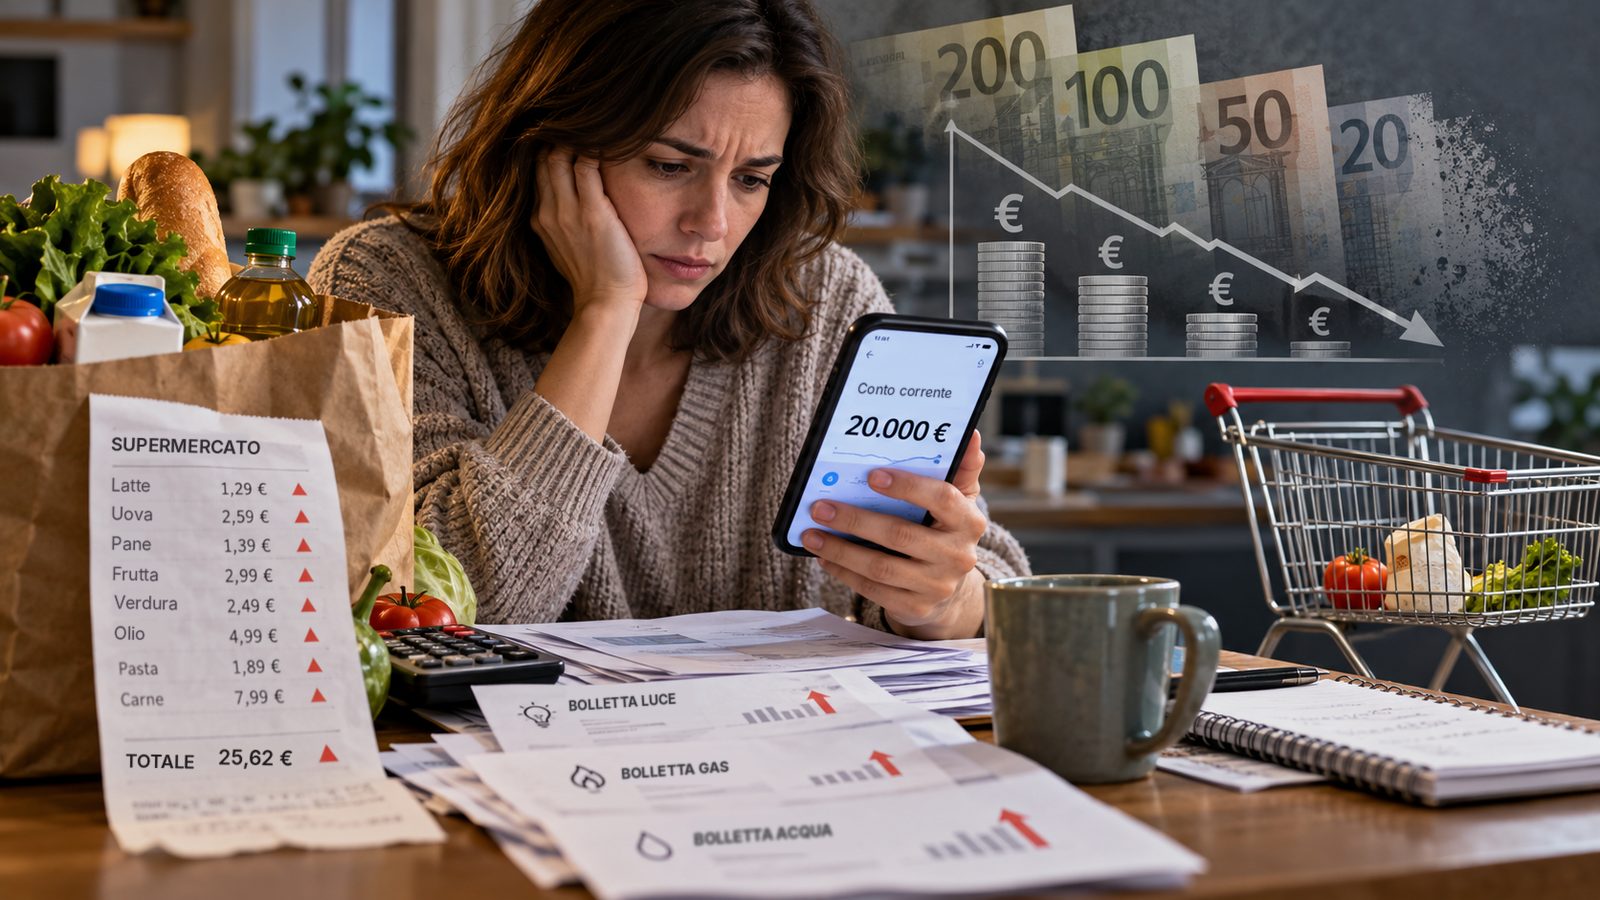
Ci sono cifre che, nella mente di molte persone, rappresentano una forma di tranquillità. Ventimila euro è una di queste.
Non è una somma che cambia la vita, ma per tante famiglie italiane significa avere qualcosa da parte. La possibilità di affrontare un imprevisto, una spesa medica, un periodo di difficoltà lavorativa o semplicemente la sicurezza di sapere che, qualunque cosa accada, sul conto esiste una piccola riserva.
Eppure c’è una contraddizione che spesso passa inosservata. Possiamo avere oggi 20.000 euro in banca, ritrovarci tra cinque anni con esattamente la stessa cifra e, nonostante questo, essere diventati più poveri.
Com’è possibile?
La risposta è nell’inflazione. Una parola che per anni abbiamo sentito pronunciare soprattutto dagli economisti e che oggi è entrata direttamente nelle nostre case, attraverso gli scontrini del supermercato, le bollette, il carburante e molte altre spese quotidiane.
Il conto corrente continua a mostrarci la stessa somma, ma i prezzi intorno a noi cambiano. E quando aumentano, ogni euro permette di acquistare una quantità inferiore di beni e servizi.
È la differenza tra valore nominale e valore reale: il primo è la cifra scritta sul conto, il secondo è ciò che quella cifra permette davvero di acquistare.
È una perdita che non vediamo, perché nessuno preleva materialmente denaro dal nostro conto. Ma esiste, e può diventare significativa con il passare degli anni.
I dati più recenti aiutano a comprendere perché questo argomento meriti attenzione.
Secondo l’ISTAT, a settembre 2026 l’inflazione italiana ha raggiunto il 4,2% su base annua, accelerando rispetto al 3,3% registrato ad agosto. A spingere i prezzi sono stati soprattutto i prodotti energetici, con aumenti particolarmente elevati, mentre anche gli alimentari non lavorati hanno registrato una crescita più sostenuta.
Non si tratta soltanto di un problema statistico.
Quando l’energia costa di più, aumentano le spese domestiche e possono crescere i costi di produzione e trasporto delle imprese. Quando salgono i prezzi degli alimentari, le famiglie devono destinare una parte maggiore del proprio reddito alla spesa. E quando gli stipendi o le pensioni non aumentano nella stessa misura, diventa necessario rinunciare a qualcosa oppure utilizzare una parte dei risparmi.
C’è poi un dato particolarmente interessante. Sempre secondo l’ISTAT, nel terzo trimestre 2026 l’aumento dei prezzi misurato dall’indice armonizzato è stato più elevato per le famiglie con livelli di spesa bassi rispetto a quelle con livelli di spesa alti: rispettivamente 4,4% e 2,9%.
È un elemento che merita una riflessione.
L’inflazione non pesa allo stesso modo su tutti. Chi destina gran parte del proprio reddito a bollette, alimentari e beni essenziali può avvertire gli aumenti molto più intensamente rispetto a chi dispone di maggiori possibilità economiche.
E questo ci riporta ai nostri 20.000 euro.
Immaginiamo una famiglia che abbia risparmiato questa somma nel corso degli anni. Magari rinunciando a qualche vacanza, limitando le spese superflue o mettendo da parte una piccola parte dello stipendio ogni mese.
Quei soldi rappresentano sacrifici reali, ore di lavoro e decisioni quotidiane.
La famiglia decide di lasciarli sul conto corrente, senza investirli, perché vuole sentirsi sicura. Una scelta comprensibile, soprattutto in un periodo nel quale i mercati finanziari possono attraversare oscillazioni anche molto forti.
Ma cosa succede se l’inflazione continua a crescere e il conto non riconosce interessi sufficienti a compensarla?
Proviamo a fare qualche calcolo.
Supponiamo che i 20.000 euro rimangano completamente fermi, senza interessi, commissioni o movimenti, e immaginiamo tre scenari differenti di inflazione media annua: il 3%, il 4% e il 5%.
Non sono previsioni sull’andamento futuro dei prezzi. Sono simulazioni che servono a comprendere cosa accadrebbe al potere d’acquisto se determinate condizioni si mantenessero nel tempo.
Con un’inflazione media del 3% annuo, dopo cinque anni i nostri 20.000 euro avrebbero un potere d’acquisto equivalente a circa 17.252 euro di oggi.
Il saldo bancario sarebbe ancora di 20.000 euro, ma il valore reale sarebbe diminuito di circa 2.748 euro.
Con un’inflazione media del 4%, il potere d’acquisto scenderebbe a circa 16.439 euro. La perdita reale sarebbe quindi di 3.561 euro.
E con un’inflazione media del 5%, dopo cinque anni quella stessa somma avrebbe un valore reale equivalente a circa 15.671 euro, con una riduzione di 4.329 euro.
Sono numeri che iniziano a diventare importanti.
Ma se allarghiamo l’orizzonte a dieci anni, il risultato è ancora più evidente.
Con un’inflazione media del 3%, i 20.000 euro avrebbero un potere d’acquisto di circa 14.882 euro. Con il 4% scenderebbero a circa 13.511 euro. Con il 5% arriverebbero a circa 12.278 euro.
In quest’ultimo scenario, quasi 7.722 euro di potere d’acquisto sarebbero andati perduti.
| Inflazione media ipotizzata | Dopo 5 anni | Dopo 10 anni |
|---|---|---|
| 2% annuo | 18.115 € | 16.407 € |
| 3% annuo | 17.252 € | 14.882 € |
| 4% annuo | 16.439 € | 13.511 € |
| 5% annuo | 15.671 € | 12.278 € |
Nessun crollo di Borsa, nessuna operazione finanziaria sbagliata, nessuna truffa bancaria. Semplicemente il passare del tempo, accompagnato dall’aumento generale dei prezzi.
Naturalmente questi calcoli non significano che l’inflazione italiana rimarrà al 4% o al 5% per i prossimi dieci anni. Nessuno può saperlo oggi.
Servono però a dimostrare un principio che vale indipendentemente dall’andamento futuro dell’economia: quando il denaro non produce un rendimento sufficiente a compensare l’aumento dei prezzi, il suo valore reale diminuisce.
Ed è qui che emerge uno degli errori più diffusi nel modo in cui consideriamo il risparmio.
Spesso associamo il rischio esclusivamente agli investimenti. Le azioni possono scendere, le obbligazioni possono oscillare e determinati strumenti finanziari possono comportare perdite.
Tutto vero.
Ma questo non significa che lasciare il denaro fermo sia sempre una scelta priva di conseguenze economiche.
Il conto corrente riduce alcuni rischi, soprattutto quelli legati alle oscillazioni di mercato, ma non elimina il rischio di inflazione.
La distinzione è importante perché la sicurezza di un risparmio non dovrebbe essere valutata soltanto osservando il numero scritto sullo schermo.
Dovremmo chiederci anche cosa riusciremo ad acquistare con quella cifra quando ne avremo bisogno.
Pensiamo, per esempio, a una famiglia che oggi mette da parte 20.000 euro per sostenere in futuro gli studi universitari di un figlio. Oppure a una persona che vuole conservarli per integrare la pensione.
In entrambi i casi, l’obiettivo non è mantenere una cifra identica nel tempo. L’obiettivo è conservare la possibilità concreta di affrontare una determinata spesa.
Se quella spesa diventa progressivamente più elevata, il capitale potrebbe non essere più sufficiente.
Questo non significa, però, che bisogna investire tutto.
Sarebbe un errore arrivare alla conclusione opposta.
La liquidità ha una funzione fondamentale nella gestione del denaro. Permette di affrontare gli imprevisti senza dover vendere investimenti in un momento sfavorevole e offre una disponibilità immediata che altri strumenti non garantiscono.
Per una famiglia può essere ragionevole mantenere un fondo di emergenza, calibrato sulle spese, sulla stabilità del reddito e sulle esigenze personali.
Il problema nasce quando non distinguiamo più tra il denaro che potrebbe servirci domani e quello che pensiamo di non utilizzare per molti anni.
Una somma destinata a una spesa imminente ha esigenze differenti rispetto a un capitale accumulato per un obiettivo lontano.
La gestione del risparmio dovrebbe partire proprio da questa distinzione, prima ancora di scegliere qualsiasi prodotto finanziario.
Esistono strumenti che possono riconoscere interessi o rendimenti, ma ciascuno presenta caratteristiche specifiche in termini di rischio, liquidità, costi, fiscalità e protezione del capitale.
Non esiste uno strumento universalmente migliore per tutti.
Anche ottenere un interesse nominale non garantisce necessariamente la conservazione del potere d’acquisto. Se un deposito rende il 2% annuo e l’inflazione è del 4%, il rendimento reale resta negativo, prima ancora di considerare eventuali imposte e costi.
Viceversa, per alcune esigenze di brevissimo periodo può essere del tutto sensato privilegiare la disponibilità e la stabilità nominale rispetto alla ricerca di un rendimento maggiore.
La vera differenza la fa la consapevolezza.
Ed è proprio qui che, a mio avviso, emerge un problema culturale.
Per generazioni gli italiani hanno considerato il risparmio come una delle principali forme di protezione economica della famiglia. Mettere soldi da parte significava costruire una sicurezza per il futuro, affrontare i periodi difficili e offrire maggiori opportunità ai figli.
È una tradizione che ha certamente avuto un valore importante.
Ma oggi risparmiare non può significare soltanto accumulare denaro.
Bisogna anche comprendere come conservarne il valore nel tempo.
L’inflazione rappresenta una sorta di costo invisibile, particolarmente difficile da percepire perché non compare come una voce negativa nell’estratto conto.
Quando paghiamo una commissione bancaria, sappiamo quanti euro abbiamo speso. Quando i prezzi aumentano, invece, la perdita si manifesta attraverso tante piccole differenze quotidiane.
Qualche euro in più per la spesa, una bolletta più elevata, un’assicurazione che costa di più, un servizio che aumenta il prezzo.
Presi singolarmente possono sembrare importi modesti. Sommando gli effetti nel corso degli anni, il risultato può diventare significativo.
Naturalmente l’inflazione misurata dall’ISTAT rappresenta una media. Ogni famiglia ha un proprio paniere di consumi e può sperimentare aumenti differenti, a seconda del luogo in cui vive, delle abitudini, dei consumi energetici e delle esigenze personali.
Ecco perché anche la perdita di potere d’acquisto dei nostri risparmi può essere percepita in maniera diversa.
Rimane però una conclusione difficile da ignorare.
La ricchezza di una famiglia non dipende soltanto da quanti soldi riesce ad accumulare, ma anche dalla capacità di quei soldi di conservare nel tempo una funzione concreta.
Possedere 20.000 euro oggi e ritrovarsi con la stessa cifra tra dieci anni può sembrare un risultato rassicurante.
Ma se nel frattempo tutto ciò che ci serve costa sensibilmente di più, quella sicurezza potrebbe essere molto meno solida di quanto immaginiamo.
Non si tratta di avere paura del conto corrente, né di trasformare ogni risparmiatore in un investitore.
Si tratta di iniziare a distinguere due concetti che spesso consideriamo identici: conservare il denaro e conservare il suo valore.
Perché il risparmio dovrebbe rappresentare una possibilità in più per il nostro futuro, non soltanto una cifra immobile da osservare sullo schermo.
E forse, la prossima volta che apriremo l’app della banca e leggeremo il saldo del nostro conto, dovremmo porci una domanda diversa.
Non soltanto quanti euro siamo riusciti a mettere da parte, ma quante cose potremo ancora permetterci con quegli euro tra cinque o dieci anni.
Perché i soldi possono rimanere gli stessi. Ma il loro valore, purtroppo, no.
Per approfondire
Sul rapporto tra famiglie italiane e risparmio ho scritto anche La trappola del risparmio: come le famiglie perdono ricchezza credendo di proteggerla. Il peso dell’energia sui prezzi è uno dei fili che lega questo tema agli altri temi seguiti sul sito: dall’andamento del petrolio a ottobre 2026 al prezzo di benzina e gasolio, fino al cambio euro-dollaro, che incide sul costo delle materie prime importate.
Nota metodologica: le simulazioni utilizzano la formula 20.000 / (1 + inflazione annua)anni e rappresentano il valore reale del capitale espresso in euro di oggi. Si ipotizzano inflazione costante e assenza di interessi, versamenti, prelievi, commissioni e imposte. Gli scenari non costituiscono previsioni economiche né raccomandazioni di investimento.
Fonti: ISTAT, Prezzi al consumo – Settembre 2026, dati definitivi pubblicati il 16 ottobre 2026; Banca Centrale Europea, Cos’è l’inflazione?
Articolo a scopo informativo: non costituisce consulenza finanziaria né sollecitazione all’investimento.

Marco Fancelli
Imprenditore e autore di saggi di economia. Ogni giorno analizza mercati, materie prime e geopolitica con un linguaggio chiaro, per chi vuole capire cosa muove l’economia.